5 ошибок в ДДС и платёжном календаре: как их исправить
ДДС заполнен, а решения всё равно принимаете на глазок? Разбираем пять ошибок в ДДС и платёжном календаре, которые скрывают нехватку денег. Показываем, что изменить в учёте и планировании, чтобы заранее замечать риск кассового разрыва.
· 6 мин чтения · Редакция Ваш Финдир
Содержание
5 ошибок в ДДС и платёжном календаре, из-за которых вы принимаете решения вслепую
Вы завели ДДС (отчёт о движении денежных средств), скачали шаблон платёжного календаря, честно заполняете каждую неделю. А решения всё равно принимаете на глазок — потому что собственным таблицам не очень-то доверяете. Всё это больше похоже на карты Таро.
Знакомо?
Чаще всего дело не в дисциплине и не в том, что вы плохо считаете. Дело в том, как отчёт собран. Пять методологических ошибок превращают рабочий инструмент в красивую таблицу, которой нельзя верить.
Разберём каждую — и главное, что именно она ломает в ваших решениях.
1. Денежные потоки свалены в одну кучу
Деньги от покупателей и деньги, взятые в кредит, в отчёте выглядят одинаково — просто плюс на счёте. Если ДДС не разделяет потоки по источникам, вы не видите, на чьи деньги живёте: на свои или на заёмные.
Для управленческого учёта удобно выделить четыре группы потоков:
- Операционные — основная деятельность: выручка за товар, закупка, зарплата, аренда, реклама, подрядчики. То, ради чего бизнес существует.
- Финансовые — работа с капиталом: получение и погашение кредитов, займы, вклады собственника, дивиденды.
- Инвестиционные — вложения вдолгую: оборудование, транспорт, инвестиции в запуск нового направления. Окупаются не в этом месяце, а через год-два.
- Технические — перемещения внутри своего периметра: между расчётными счетами, между юрлицами одной группы, переводы с карты на карту. Деньги не зарабатываются и не тратятся — просто меняют место хранения.
Как это ломает решения
Конец месяца, на счёте 1,5 млн ₽. Собственник прикидывает платежи, видит запас и выводит себе 1 млн ₽ дивидендов. А три недели назад он взял кредит на пополнение оборотки — и в общей куче этого уже не разглядеть.
По факту он вывел кредитные деньги, сократив запас собственных средств в обороте.
Само по себе это не катастрофа — если вы так решили осознанно: посчитали, что замена части своего капитала на кредитный повышает отдачу и не рушит финансовую устойчивость. Но когда это происходит вслепую, потому что потоки свалены в кучу, — это уже не решение, а случайность.
2. Начисления смешаны с реальными оплатами
Продажа на маркетплейсе прошла сегодня — а деньги придут позже, да ещё и с учётом удержаний и возвратов. Если вы заносите эту продажу в фактический ДДС датой продажи, отчёт показывает деньги, которых на счёте нет.
ДДС — это про факт движения денег. Начисление (продали, обязались заплатить) и оплата (деньги реально пришли или ушли) — разные события. В фактический ДДС попадает только второе.
Это та же ловушка, что и путаница между ДДС и ОПиУ (отчётом о прибылях и убытках), только внутри одного отчёта. ОПиУ живёт по начислению, ДДС — по оплате. Смешали два принципа в одной таблице — получили гибрид ежа с удавом, которому нельзя верить.
Как это ломает решения
Вы видите «выручка пришла» и планируете под неё закупку или выплату. А деньги ещё в пути. Здравствуй, кассовый разрыв — момент, когда платить надо, а на счёте пусто.
В платёжном календаре будущие поступления тоже нужны, но по ожидаемой дате получения денег, а не по дате продажи.
3. Календарь показывает месяц, а разрыв возникает внутри недели
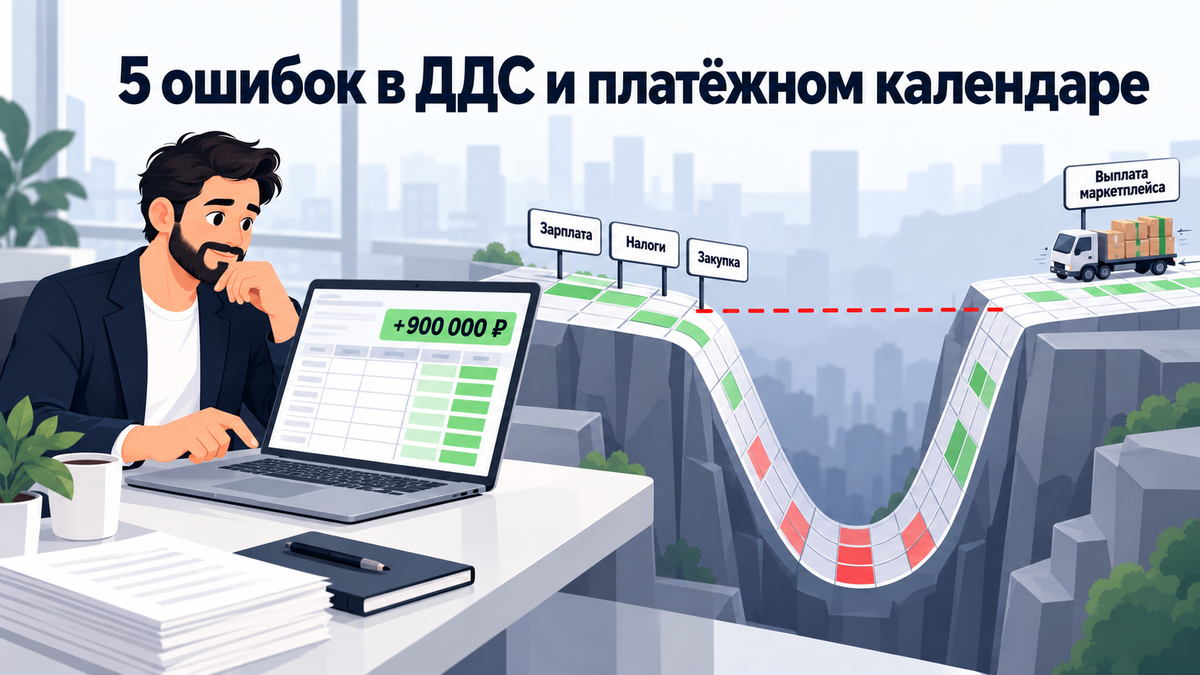
Помесячный ДДС показывает: на начало месяца — 800 тыс. ₽, на конец — 900 тыс. ₽. Вывод: живём ровно.
А внутри месяца, на второй неделе, вам не хватало 400 тыс. ₽: закупка и налог совпали по срокам, а выплата маркетплейса ещё не пришла. Месячный срез этот провал не видит в принципе.
Шаг календаря нужно привязать к циклу поступлений и платежей. Для работы с маркетплейсами удобно начать с недели и учитывать фактический график выплат Ozon или Wildberries. Горизонт планирования — минимум 8 недель, эффективнее — 12–16.
Если крупные платежи и поступления приходятся на разные дни одной недели, ближайший период стоит детализировать по дням.
Как это ломает решения
Вы планируете крупную закупку на месяц, где «по итогу всё сходится», и влетаете в разрыв на конкретной неделе, которую усреднённая цифра спрятала.
4. Не задан неснижаемый остаток
Список платежей сам по себе не показывает, достаточно ли у вас запаса денег. Остаток на конец недели — 300 тыс. ₽. Вроде живём. Но впереди зарплата — 250 тыс. ₽ — плюс пара критичных платежей, и по факту вы впритык.
Неснижаемый остаток — это резерв на ближайшие обязательные выплаты и непредвиденные расходы. Линия, ниже которой опускаться опасно.
Как только прогнозный остаток пробивает эту линию, вы получаете сигнал: запас ликвидности под угрозой. Это ещё не обязательно кассовый разрыв, но повод действовать заранее, пока деньги не кончились.
Как это ломает решения
Без этой линии вы смотрите на положительный остаток и считаете, что всё в порядке, ровно до момента следующего крупного платежа.
Буфер помогает оценивать не только наличие денег на счёте, но и то, хватит ли их на ближайшие обязательства.
5. Календарь не обновляется и не помогает проверять сценарии
Самая обидная ошибка. Вы собрали календарь на 8 недель, две недели прошли — а новые в конец не добавили. Горизонт схлопывается, и со временем вы снова видите только две недели вперёд.
Календарь должен быть живым: закончилась неделя — обновили прогноз и дописали новую в конец.
И второе: календарь нужен не для того, чтобы любоваться остатком, а чтобы проигрывать «а что, если»:
- Придёт денег меньше, чем ждём?
- Договоримся и сдвинем платёж поставщику?
- Разобьём крупную закупку на части?
Вот здесь и пригождается деление платежей на три типа:
- Обязательные — без них бизнес встанет.
- Необязательные — от них можно отказаться.
- Переносимые — можно сдвинуть по срокам, согласовав новые условия.
Без этого деления вы не знаете, что в кризис можно подвинуть, а что трогать нельзя.
Как это ломает решения
Устаревшая таблица не даёт надёжного ответа на вопрос «что будет дальше». А управление требует ещё и ответа «что будет, если».
Без обновления прогноза и проверки сценариев вы разрыв не предотвращаете — вы его констатируете постфактум.
Считать правильно — ещё не значит видеть реальную картину
Ни одна из этих ошибок — не про арифметику.
Вы можете считать всё идеально и всё равно решать вслепую, если отчёт собран неправильно:
- Потоки свалены в кучу.
- Начисления подменяют оплаты.
- Месячные итоги скрывают нехватку денег внутри периода.
- Нет буфера.
- Календарь не обновляется и не помогает проверять сценарии.
Считать вы умеете. Вопрос в том, что именно вы считаете и как это сделано.
ДДС и платёжный календарь — это система, и работает она только целиком.
Забирайте чек-лист самопроверки платёжного календаря: пройдитесь по своему и отметьте, какие из пяти ошибок уже зашиты в ваш.